常陽バンキングアプリ

スクリーンショット
詳細
- 評価
- 4.4
- バージョン
- 1.21.0
- 開発者
- 株式会社常陽銀行
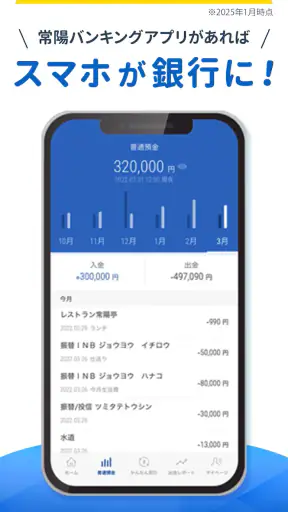
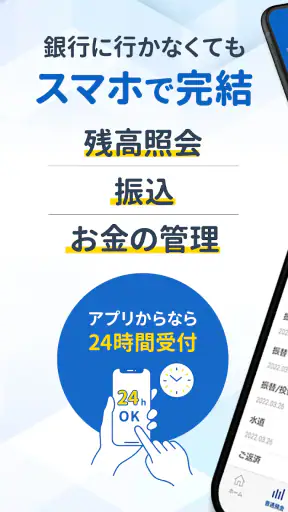
銀行の用事を思い立ったとき、支店の営業時間やATMまでの移動を気にせず、まずスマートフォンを開いて確認できる。この手軽さを求める人にとって、常陽銀行の公式アプリである常陽バンキングアプリは、派手さよりも日々の確認作業を短くすることに価値があるアプリです。私は、最初の数日は「銀行に行かなくても済む場面が増えそう」という印象を持ちましたが、長く使うほど評価したいのは、新しい機能の驚きではなく、残高や入出金を確認する習慣に自然に組み込める点だと感じました。
金融カテゴリーのアプリなので、ゲームのように毎回楽しさを期待するものではありません。必要なときに迷わず開けて、確認したい情報へたどり着けるかが重要です。株式会社常陽銀行が提供する公式アプリという安心感も、常陽銀行を普段から使っている人には大きな意味があります。無料で利用でき、年齢区分は3歳以上。AndroidではOS 10以上が必要で、現在のバージョンは1.21.0です。
最初の一週間で感じる便利さ
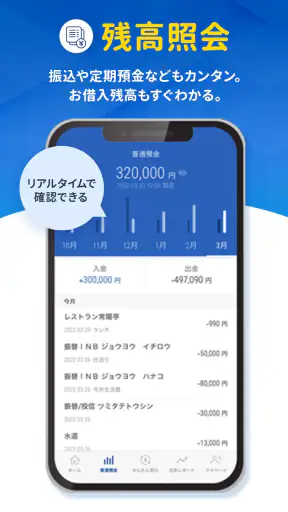
最初に役立つのは、銀行口座の状態を確認するための入口を、スマートフォンの中に置けることです。外出先で支払い予定を思い出したとき、家計簿をつける前に入出金を見たいとき、給与や振込の反映を確認したいときなど、銀行へ向かうほどではない用事を処理する場所として使いやすい存在です。
私がこのアプリを試すなら、最初から毎日細かく操作するのではなく、まず自分が銀行アプリを開く場面を三つに絞ります。たとえば、買い物前の残高確認、引き落とし後の入出金確認、家計の締め日における口座状態の確認です。用途を決めずに入れると、ホーム画面に置いたまま忘れがちですが、確認のタイミングを生活の中に固定すると、アプリの価値が見えやすくなります。
常陽銀行をメイン口座として使っている人なら、複数の金融サービスを行き来する回数を減らせる可能性があります。特に、現金を引き出す前に残高を見たい人や、口座からの支払いが多い人には、確認のためだけにATMへ行く必要を減らせるのが実用的です。これは一度の大きな便利さではなく、短い確認を何度も省くタイプのメリットです。
一方で、アプリを入れればすぐにすべてが終わるとは考えないほうがよいでしょう。銀行アプリは、本人確認や利用開始までの手順を慎重に進める必要があります。入力内容を急いで済ませるより、口座情報や本人情報を手元に用意し、落ち着いて登録するほうが結果的に早く使い始められます。ここを面倒に感じる人は、最初の印象が少し重くなるかもしれません。
また、家族の口座をまとめて管理したい人には、本人の口座を確認するためのアプリとして考えるのが現実的です。家族全員の資産を一つの画面で管理する家計簿アプリとは役割が違います。常陽銀行の口座を安全に確認することを優先したい人には向きますが、複数銀行の残高を横断して見たい人には、別の家計管理サービスのほうが一覧性で勝る場合があります。
日常の場面で使うと見える強み
たとえば、仕事帰りに公共料金やカード利用分の引き落としが気になったとします。以前なら通帳やATMを確認するために行動を追加しなければなりませんでしたが、アプリならスマートフォンを取り出して確認する、という短い流れにできます。残高を見てから買い物の予算を決めるような小さな判断にも使えます。
別の場面では、家計簿を週末にまとめてつけるときに、入出金の記録を確認するための起点として役立ちます。家計簿アプリのように支出を自動分類することを中心にした道具ではなく、銀行側の情報を確かめるための公式な窓口として使う感覚です。この違いを理解しておくと、「思ったより機能が少ない」と感じにくくなります。
常陽銀行を利用していない人にとっては、魅力がかなり限定されます。銀行口座を持っていない場合、アプリ単体で金融管理を始めるものではありません。これから銀行を選ぶ人が、アプリの存在だけを理由に口座を決めるより、店舗の場所、ATMの使いやすさ、必要な銀行サービスを先に考え、そのうえで日常の確認手段として評価するのがよいと思います。
一か月後に残る価値と、使い続けるコツ
銀行アプリは、最初の新鮮さが消えたあとに本当の評価が決まります。常陽バンキングアプリの場合、月ごとの価値は、残高や入出金を確認する習慣を維持できるかにあります。毎日開く必要はありません。給与の入金後、固定費の引き落とし後、クレジットカードの支払日前など、自分の口座が動くタイミングで確認すれば十分です。
私は、アプリを使う曜日や場面を一つ決めておく方法をおすすめします。たとえば週末の家計確認と、引き落とし後の確認を分けると、口座の状態を把握しやすくなります。何となく不安になったときだけ開くより、確認する目的を決めたほうが、残高を見て終わりにならず、次の支出を調整する行動につながります。
ここで注意したいのは、残高を確認しただけで家計管理が完成するわけではないことです。入出金の確認は、支出の振り返りに必要な材料ですが、現金払い、他行口座、電子マネーなどを一緒に管理するには別の仕組みが必要です。常陽銀行の口座を中心に生活している人ほど、このアプリのシンプルな役割を活かせます。
評価の規模を見ると、Google Playでは平均4.4の評価があり、評価数は1万件を超えています。インストール数も50万以上に達しており、少なくとも常陽銀行を利用する人の間で、日常的な確認手段として選ばれていることがうかがえます。ただし、人気があることと、自分の使い方に合うことは別です。私は数字だけで判断せず、口座確認をどの程度スマートフォンに寄せたいかで決めるべきだと思います。
長く使ううえで役立つ具体的な工夫があります。まず、アプリをホーム画面の見つけやすい位置に置きます。次に、確認したい内容を開く前に「今日は残高だけ」「今日は入出金を確認する」と決めます。目的が曖昧だと、何度も画面を行き来して疲れます。最後に、確認後の行動を一つだけ決めます。支出を控える、引き落とし分を確保する、家計簿へ記録する、といった具合です。
この三段階は、単なる閲覧を習慣に変えるための方法です。金融アプリは、開いた回数よりも、確認した内容が生活上の判断に結びつくかが大切です。常陽バンキングアプリを月ごとに使い続けるなら、通知や新機能を追いかけるより、口座の動きと自分の支出予定を照らし合わせる道具として扱うほうが、疲れにくく効果も実感しやすいでしょう。
維持の手間は少ないが、確認は必要
アプリを長く使う場合、スマートフォンの機種変更やOS更新、ログイン情報の管理が負担になりやすい部分です。特に、久しぶりに使うときに認証情報を思い出せないと、便利さより先に手続きの面倒さを感じます。私は、登録時に必要な情報を不用意にメモしたり、他人に見える場所へ保存したりせず、自分だけが管理できる方法で整理しておくことを勧めます。
スマートフォンを家族と共有している人や、端末のロックを設定していない人は、銀行アプリを入れる前に端末全体の安全性を見直すべきです。アプリの使いやすさだけでなく、端末を失ったときに第三者が触れられない状態を作ることが重要です。これは常陽バンキングアプリに限った話ではありませんが、口座を扱う以上、一般的なアプリより慎重さが求められます。
アプリの更新も、面倒でも後回しにしないほうがよいでしょう。現在のバージョンは1.21.0で、対応する最低OSは10です。古い端末を長く使っている人は、インストール前に自分の端末環境を確認してください。OSの条件に合わない端末では、アプリを使う以前の段階でつまずく可能性があります。
メンテナンスの観点では、無料で使えることは継続しやすさにつながります。毎月の利用料を気にせず、必要なときだけ開けるからです。ただし、無料だからといって、使わない口座を何でも登録して管理するタイプのアプリだと考えるのは違います。自分の常陽銀行口座を確認する目的が明確な人ほど、余計な設定や整理に時間を取られません。
長期利用で感じやすい疲れ
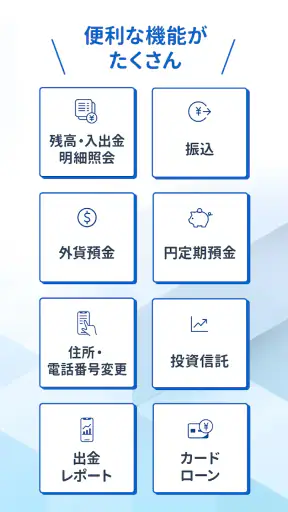
このアプリの弱点は、銀行に関する確認を一つに集約したい人の期待と、公式アプリとしての役割に差が出ることです。複数銀行、証券、電子マネー、ポイント、現金支出まで一括で見たい人には、専用の家計管理アプリのほうが向いています。常陽銀行の公式情報を確認する安心感を取るか、複数サービスの横断管理を取るかが選択の分かれ目です。
また、銀行アプリを毎日開くこと自体がストレスになる人もいます。残高が減っているたびに不安になるなら、確認頻度を上げるより、給料日後と支払日前だけに絞るほうが健全です。アプリは不安を増やすための監視道具ではなく、予定を立てるための確認手段として使うべきです。見る回数を増やせば家計が改善するとは限りません。
紙の通帳をめくる感覚を重視する人や、窓口で相談しながら手続きを進めたい人には、アプリだけでは物足りないでしょう。複雑な相談や、本人が操作に不安を感じる手続きでは、銀行の窓口や適切なサポートを利用するほうが安心です。私は、アプリを窓口の完全な代替ではなく、日常の確認を軽くする補助役として見るのが適切だと感じます。
もう一つの疲れは、残高確認が習慣になったあと、情報を見ても行動が変わらないことです。毎回同じ画面を見るだけでは、時間だけが過ぎます。月末に支出を一度振り返り、翌月の固定費や大きな予定を確認するなど、用途を少し広げると継続する意味が生まれます。ただし、家計分析を詳しく行いたいなら、専用アプリや表計算を併用したほうが効率的です。
どんな人なら長く使えるか
最も相性がよいのは、常陽銀行を主な口座として使い、スマートフォンで残高や入出金を確認したい人です。ATMへ行く回数を減らしたい人、支払い前に口座を確認する人、通帳の記帳を後回しにしがちな人にも、日常的な価値があります。無料で始められるため、銀行公式アプリを試してみたい人が導入を検討しやすい点も魅力です。
反対に、複数の銀行を一つの画面で比較したい人、投資やカード利用まで含めた資産管理をしたい人、常陽銀行の口座を使っていない人には、別の選択肢が合理的です。高機能な家計管理サービスを求める人が、このアプリだけで全体を把握しようとすると、手入力や画面の切り替えが増えて不満につながるでしょう。
年齢区分は3歳以上ですが、実際の利用では年齢だけでなく、本人がスマートフォンのロックや認証を安全に扱えるかが大切です。家族の端末に入れてあげる場合も、口座情報を誰が見られる状態になるのかを確認してから設定してください。便利さを優先して共有端末に無造作に置く使い方は避けるべきです。
新鮮さが消えたあとに残る評価
常陽バンキングアプリは、最初の数日だけ楽しめるタイプではありません。口座確認という明確な目的があるため、使う場面が決まれば、月ごとの生活に残りやすいアプリです。反対に、銀行へ行く用事がほとんどなく、口座の動きも少ない人なら、頻繁に開く理由は生まれにくいでしょう。継続価値は、機能の多さより口座を使う頻度に左右されます。
私の結論は、常陽銀行を普段使いしているなら、スマートフォンに置いておく価値は十分にある、というものです。残高確認や入出金確認を短い習慣にでき、無料で使えるため、長期利用のハードルも低めです。アプリ単体で家計全体を管理しようとせず、必要な部分を公式情報で確かめる道具として使うと、役割がぶれません。
導入するなら、最初の一週間で登録と基本的な確認の流れを整え、その後は給与日や引き落とし日など、自分の生活に合わせて開くタイミングを決めるのがおすすめです。使わない機能を探し続ける必要はありません。長く残るアプリかどうかは、毎回の確認が次の行動に結びつくかで決まります。
銀行公式の安心感と、スマートフォンで確認できる手軽さを重視する人には、常陽バンキングアプリは堅実な選択です。複数サービスをまとめる高度な管理や、窓口のような相談機能を求める人には別の手段が向きます。それでも、常陽銀行の口座を日々使う人にとっては、目立たないながらも生活から外しにくい実用品として評価できます。


